สรุปค่าลดหย่อนภาษี 2569 มีอะไรบ้าง? เช็กให้ครบก่อนยื่นภาษี
เมื่อเข้าสู่ช่วงวางแผนภาษี อีกหนึ่งเรื่องสำคัญที่ไม่ควรมองข้ามคือการตรวจสอบสิทธิลดหย่อนภาษีของตัวเอง เพราะการรู้จักใช้สิทธิประโยชน์ทางภาษีอย่างถูกต้อง ไม่เพียงช่วยลดภาระภาษีที่ต้องจ่าย แต่ยังช่วยให้บริหารจัดการเงินได้อย่างมีประสิทธิภาพมากขึ้น
รายได้เท่าไหร่ ต้องยื่นภาษี?
ก่อนตรวจสอบค่าลดหย่อนภาษี มาทำความเข้าใจเรื่องหน้าที่การยื่นภาษีกันก่อน เพราะผู้ที่มีรายได้ถึงเกณฑ์ที่กฎหมายกำหนดมีหน้าที่ยื่นแบบแสดงรายการภาษี แม้สุดท้ายอาจไม่มีภาษีต้องชำระก็ตาม
สำหรับบุคคลธรรมดา เกณฑ์รายได้ที่ต้องยื่นภาษีโดยทั่วไป มีดังนี้
กรณีมีเงินเดือนเพียงอย่างเดียว (มาตรา 40(1))
คนโสด | ผู้มีคู่สมรส |
|---|---|
มีเงินได้เกิน 120,000 บาทต่อปี | มีเงินได้รวมกันเกิน 220,000 บาทต่อปี |
กรณีมีเงินได้ประเภทอื่นนอกเหนือจากเงินเดือน เช่น ค่าเช่า ค่ารับจ้าง หรือรายได้จากธุรกิจ
คนโสด | ผู้มีคู่สมรส |
|---|---|
มีเงินได้เกิน 60,000 บาทต่อปี | มีเงินได้รวมกันเกิน 120,000 บาทต่อปี |
ทั้งนี้ การมีหน้าที่ยื่นภาษีไม่ได้หมายความว่าจะต้องเสียภาษีทุกคน เนื่องจากผู้เสียภาษียังสามารถหักค่าใช้จ่ายและค่าลดหย่อนตามสิทธิได้ หากคำนวณแล้วมีเงินได้สุทธิไม่เกิน 150,000 บาท จะได้รับยกเว้นภาษีเงินได้บุคคลธรรมดา
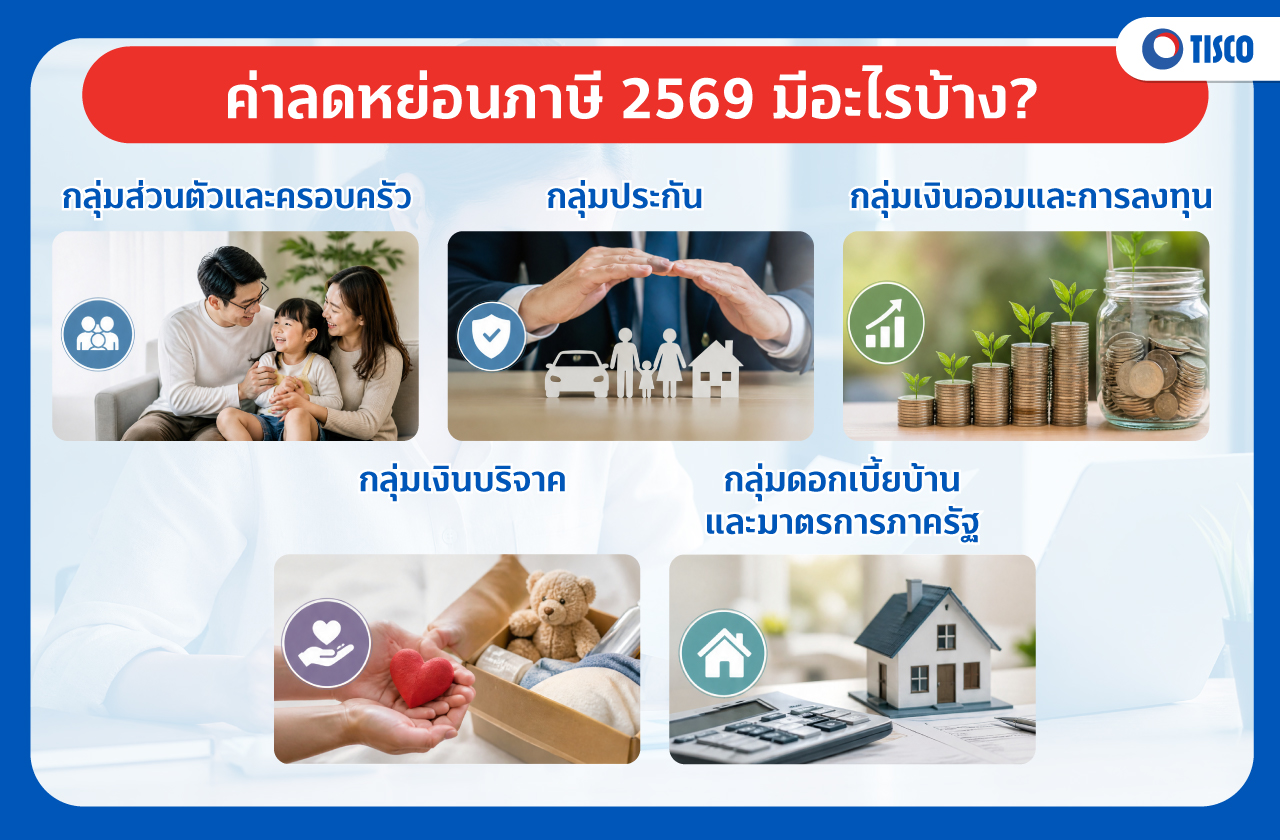
รวมค่าลดหย่อนภาษี 2569 มีอะไรบ้าง?
- ค่าลดหย่อนส่วนตัวและครอบครัว
- ค่าลดหย่อนกลุ่มประกัน
- ค่าลดหย่อนกลุ่มเงินออมและการลงทุน
- ค่าลดหย่อนกลุ่มเงินบริจาค
- ค่าลดหย่อนดอกเบี้ยบ้านและมาตรการภาครัฐ
มาดูรายละเอียดของแต่ละกลุ่มกันว่ามีอะไรบ้าง
1. ค่าลดหย่อนส่วนตัวและครอบครัว
ค่าลดหย่อนกลุ่มนี้เป็นสิทธิพื้นฐานที่ผู้เสียภาษีควรตรวจสอบเป็นอันดับแรก โดยเฉพาะผู้ที่มีภาระดูแลสมาชิกในครอบครัว ไม่ว่าจะเป็นคู่สมรส บุตร หรือบิดามารดา รายการลดหย่อนที่สำคัญ ได้แก่
- ค่าลดหย่อนส่วนตัว 60,000 บาท
- ค่าลดหย่อนคู่สมรส 60,000 บาท กรณีคู่สมรสไม่มีเงินได้และเข้าเงื่อนไข
- ค่าลดหย่อนบุตร คนละ 30,000 บาท ตามหลักเกณฑ์ที่กำหนด
- ค่าลดหย่อนบุตรคนที่ 2 เป็นต้นไป ที่เกิดตั้งแต่ปี 2561 ลดหย่อนได้คนละ 60,000 บาท ตามเงื่อนไข
- ค่าฝากครรภ์และค่าคลอดบุตร ตามที่จ่ายจริง ไม่เกิน 60,000 บาทต่อการตั้งครรภ์หนึ่งครั้ง
- ค่าอุปการะเลี้ยงดูบิดามารดา คนละ 30,000 บาท โดยบิดามารดาต้องมีอายุ 60 ปีขึ้นไป และมีเงินได้พึงประเมินไม่เกิน 30,000 บาทต่อปี
การตรวจสอบสิทธิในกลุ่มนี้ให้ครบถ้วน จะช่วยให้ผู้ที่มีภาระดูแลครอบครัวสามารถใช้ประโยชน์จากค่าลดหย่อนได้อย่างเต็มที่ตามเงื่อนไขที่กฎหมายกำหนด
2. ค่าลดหย่อนกลุ่มประกัน
การทำประกันเป็นอีกหนึ่งเครื่องมือในการวางแผนการเงิน เพราะนอกจากจะช่วยลดความเสี่ยงจากเหตุการณ์ไม่คาดคิดแล้ว เบี้ยประกันบางประเภทยังสามารถนำมาใช้ลดหย่อนภาษีได้อีกด้วย
สำหรับปีภาษี 2569 มีรายการสำคัญที่ควรรู้ ได้แก่
กลุ่มประกัน | ลดหย่อนได้ตามที่จ่ายจริง | เบี้ยประกันชีวิต | สูงสุด 100,000 บาท |
|---|---|
เบี้ยประกันสุขภาพของตนเอง | สูงสุด 25,000 บาท โดยเมื่อรวมกับเบี้ยประกันชีวิตแล้วต้องไม่เกิน 100,000 บาท |
เบี้ยประกันสุขภาพบิดามารดา | สูงสุด 15,000 บาท โดยบิดามารดาต้องมีเงินได้ไม่เกิน 30,000 บาทต่อปี |
เบี้ยประกันชีวิตคู่สมรส | ลดหย่อนได้สูงสุด 10,000 บาท กรณีคู่สมรสไม่มีเงินได้และเป็นไปตามเงื่อนไข |
เบี้ยประกันชีวิตแบบบำนาญ | ไม่เกิน 15% ของเงินได้พึงประเมิน และสูงสุด 200,000 บาท โดยนับรวมกับเงินออมเพื่อการเกษียณประเภทอื่นตามหลักเกณฑ์ |
เงินสมทบประกันสังคม | สูงสุด 10,500 บาทต่อปี สำหรับปี 2569 |
ประกันคุ้มครองสินเชื่อ ใช้ลดหย่อนภาษีได้หรือไม่?
สำหรับผู้ที่ใช้บริการสินเชื่อและมีการทำประกันคุ้มครองสินเชื่อ เช่น ประกันที่ช่วยคุ้มครองภาระหนี้ในกรณีเกิดเหตุการณ์ไม่คาดคิด สามารถนำเบี้ยประกันบางส่วนมาใช้สิทธิลดหย่อนภาษีได้ หากกรมธรรม์และผู้เอาประกันเข้าเงื่อนไขที่กรมสรรพากรกำหนด
อย่างไรก็ตาม ไม่ใช่เบี้ยประกันทุกประเภทที่จะสามารถนำมาลดหย่อนได้เต็มจำนวน โดยอาจมีข้อจำกัดเกี่ยวกับประเภทกรมธรรม์ สัดส่วนเบี้ยประกันที่ใช้สิทธิ และระยะเวลาที่สามารถใช้สิทธิได้ ดังนั้น ก่อนนำไปใช้ลดหย่อนภาษี ควรตรวจสอบรายละเอียดกับบริษัทประกันภัยและกรมสรรพากรให้ชัดเจนนะคะ
3. ค่าลดหย่อนกลุ่มเงินออมและการลงทุน
- กองทุนสำรองเลี้ยงชีพ (PVD)
เงินสะสมที่จ่ายเข้ากองทุนสำรองเลี้ยงชีพ สามารถนำมาลดหย่อนได้ตามที่จ่ายจริง ไม่เกิน 15% ของค่าจ้าง และอยู่ภายใต้วงเงินรวมของกลุ่มเงินออมเพื่อการเกษียณไม่เกิน 500,000 บาท
- กองทุนบำเหน็จบำนาญข้าราชการ (กบข.)
สำหรับข้าราชการที่เป็นสมาชิก กบข. สามารถนำเงินสะสมมาลดหย่อนภาษีได้ตามจำนวนที่จ่ายจริง ภายใต้หลักเกณฑ์และวงเงินรวมของกลุ่มเงินออมเพื่อการเกษียณ
- กองทุนการออมแห่งชาติ (กอช.)
เหมาะสำหรับผู้ประกอบอาชีพอิสระหรือผู้ที่ไม่มีสวัสดิการบำนาญ โดยสามารถนำเงินออมมาลดหย่อนภาษีได้ตามที่จ่ายจริง สูงสุด 30,000 บาทต่อปี ตามเงื่อนไขที่กำหนด
- กองทุนรวมเพื่อการเลี้ยงชีพ (RMF)
สามารถนำเงินลงทุนมาลดหย่อนภาษีได้ไม่เกิน 30% ของเงินได้พึงประเมิน และสูงสุด 500,000 บาท โดยต้องนับรวมกับเงินออมเพื่อการเกษียณประเภทอื่นตามหลักเกณฑ์ที่กรมสรรพากรกำหนด
- กองทุนรวมไทยเพื่อความยั่งยืน (Thai ESG)
ผู้ที่ลงทุนในกองทุน Thai ESG ที่เข้าเงื่อนไข สามารถนำเงินลงทุนมาลดหย่อนภาษีได้สูงสุด 30% ของเงินได้พึงประเมิน แต่ไม่เกิน 300,000 บาท สำหรับการลงทุนในปี 2569 โดยต้องปฏิบัติตามเงื่อนไขระยะเวลาการถือครองที่กฎหมายกำหนด
- กองทุน Thai ESGX
สำหรับผู้ที่เคยสับเปลี่ยนหน่วยลงทุน LTF เดิมไปเป็น Thai ESGX ในปี 2568 และเข้าเงื่อนไขการใช้สิทธิ สามารถทยอยใช้สิทธิลดหย่อนภาษีในปี 2569–2572 ได้สูงสุดปีละ 50,000 บาท ตามหลักเกณฑ์ที่กำหนด
ข้อควรรู้เกี่ยวกับวงเงินลดหย่อนกลุ่มเงินออมเพื่อการเกษียณ
แม้ผลิตภัณฑ์ทางการเงินแต่ละประเภทจะมีวงเงินลดหย่อนของตัวเอง แต่บางรายการต้องนำมาคำนวณรวมกันภายใต้เพดานที่กฎหมายกำหนด โดยทั่วไปกลุ่มเงินออมเพื่อการเกษียณ เช่น RMF, PVD, กบข., กอช. และประกันชีวิตแบบบำนาญ มีวงเงินรวมไม่เกิน 500,000 บาท ส่วน Thai ESG และสิทธิประโยชน์จาก Thai ESGX มีหลักเกณฑ์และวงเงินแยกต่างหาก
SSF ยังสามารถใช้ลดหย่อนภาษีได้หรือไม่?
สำหรับผู้ที่กำลังวางแผนลงทุนผ่านกองทุน SSF ต้องทราบว่า การซื้อหน่วยลงทุน SSF ใหม่ในปี 2569 ไม่สามารถนำมาใช้สิทธิลดหย่อนภาษีตามมาตรการเดิมได้แล้ว เนื่องจากสิทธิประโยชน์ทางภาษีสำหรับการซื้อ SSF ครอบคลุมถึงปีภาษี 2567 เท่านั้น
ดังนั้น หากต้องการลงทุนเพื่อวางแผนภาษี ควรศึกษากองทุนประเภทอื่นที่ยังได้รับสิทธิประโยชน์ทางภาษี และพิจารณาความเหมาะสมกับเป้าหมายทางการเงินของตัวเองควบคู่กันไป
4. ค่าลดหย่อนกลุ่มเงินบริจาค
นอกจากการออมและการลงทุนแล้ว การแบ่งปันและช่วยเหลือสังคมก็สามารถนำมาใช้ประโยชน์ทางภาษีได้เช่นกัน โดยเงินบริจาคบางประเภทสามารถนำมาลดหย่อนได้ตามหลักเกณฑ์ที่กำหนด
รายการเงินบริจาคที่สามารถใช้สิทธิได้ ได้แก่
- เงินบริจาคทั่วไป ลดหย่อนได้ตามที่จ่ายจริง แต่ไม่เกิน 10% ของเงินได้หลังหักค่าลดหย่อนตามที่กฎหมายกำหนด
- เงินบริจาคเพื่อการศึกษา การกีฬา การพัฒนาสังคม และโรงพยาบาลรัฐ อาจใช้สิทธิลดหย่อนได้ 2 เท่าของเงินบริจาค ตามหลักเกณฑ์และเพดานที่กำหนด
- เงินบริจาคให้พรรคการเมือง ลดหย่อนได้ตามที่จ่ายจริง สูงสุด 10,000 บาท
สำหรับผู้ที่บริจาคผ่านระบบ e-Donation สามารถตรวจสอบข้อมูลการบริจาคผ่านระบบของกรมสรรพากรได้ ช่วยเพิ่มความสะดวกในการรวบรวมข้อมูลและเตรียมเอกสารสำหรับยื่นภาษี
5. ค่าลดหย่อนดอกเบี้ยบ้านและมาตรการภาครัฐ
อีกหนึ่งกลุ่มสิทธิประโยชน์ที่ไม่ควรมองข้าม โดยเฉพาะผู้ที่มีภาระผ่อนชำระที่อยู่อาศัยหรือมีการลงทุนในธุรกิจที่เข้าเงื่อนไขตามกฎหมาย
- ดอกเบี้ยเงินกู้ยืมเพื่อซื้อที่อยู่อาศัย
ผู้ที่กู้เงินเพื่อซื้อ เช่าซื้อ หรือสร้างที่อยู่อาศัย เช่น บ้านและคอนโดมิเนียม สามารถนำดอกเบี้ยเงินกู้ยืมที่จ่ายจริงมาลดหย่อนภาษีได้สูงสุด 100,000 บาทต่อปี ตามหลักเกณฑ์ที่กำหนด
- เงินลงทุนในวิสาหกิจเพื่อสังคม (Social Enterprise)
เงินลงทุนในธุรกิจที่จดทะเบียนเป็นวิสาหกิจเพื่อสังคมและเข้าเงื่อนไขที่กฎหมายกำหนด สามารถนำมาใช้สิทธิลดหย่อนภาษีได้ตามที่จ่ายจริง สูงสุด 100,000 บาท
- มาตรการ Easy E-Receipt
มาตรการ Easy E-Receipt เป็นมาตรการภาครัฐที่สนับสนุนการใช้จ่ายผ่านใบกำกับภาษีอิเล็กทรอนิกส์ โดยมีวัตถุประสงค์เพื่อกระตุ้นเศรษฐกิจและส่งเสริมการใช้จ่ายภายในประเทศ
วางแผนภาษีให้ดี เริ่มต้นจากการรู้จักบริหารเงินของตัวเอง
การลดหย่อนภาษีไม่ใช่เพียงการหาวิธีจ่ายภาษีให้น้อยลงเท่านั้น แต่ยังเป็นส่วนหนึ่งของการวางแผนการเงินที่ช่วยให้เรามองเห็นรายรับ รายจ่าย ภาระหนี้สิน และเป้าหมายทางการเงินของตัวเองได้ชัดเจนยิ่งขึ้น
ก่อนยื่นภาษีปี 2569 อย่าลืมตรวจสอบรายการสำคัญเหล่านี้
- ตรวจสอบรายได้และประเภทเงินได้ตลอดทั้งปี
- รวบรวมเอกสารค่าใช้จ่ายและหลักฐานการลดหย่อนภาษี
- ตรวจสอบสิทธิประโยชน์จากประกันชีวิต ประกันสุขภาพ และประกันสังคม
- ตรวจสอบเงินลงทุนในกองทุนต่าง ๆ และวงเงินลดหย่อนที่ใช้ไปแล้ว
- ตรวจสอบสิทธิลดหย่อนสำหรับคู่สมรส บุตร และบิดามารดา
- ติดตามประกาศมาตรการลดหย่อนภาษีจากภาครัฐ
- ตรวจสอบข้อมูลให้ถูกต้องก่อนยื่นแบบแสดงรายการภาษี
เข้าใจการลดหย่อนภาษีแล้วใช่ไหมคะ
การวางแผนการเงินอย่างรอบคอบเริ่มต้นได้จากเรื่องใกล้ตัว ไม่ว่าจะเป็นการบริหารรายรับและรายจ่าย การจัดการภาระหนี้สิน หรือการใช้สิทธิประโยชน์ทางภาษีให้เกิดประโยชน์สูงสุด เพราะทุกการวางแผนที่ดีล้วนมีส่วนช่วยลดภาระค่าใช้จ่ายและเพิ่มสภาพคล่องทางการเงิน เมื่อรู้จักบริหารเงินและวางแผนล่วงหน้าอย่างเหมาะสม ก็จะช่วยให้คุณมีเงินเหลือเก็บ พร้อมรับมือกับค่าใช้จ่ายที่ไม่คาดคิด และเดินหน้าสู่เป้าหมายทางการเงินในอนาคตได้อย่างมั่นใจ
หรือถ้าไม่อยากคำนวณเองให้เสียเวลา หรือมีความกังวลว่า จะคิดเลขไม่ถูกต้อง ทดลองใช้ TISCO MY GOAL TAX Planner ตัวช่วยวางแผนลดหย่อนภาษี กรอกข้อมูลไม่ยุ่งยาก เพียงแต่ระบุรายรับ ระบบจะช่วยคำนวณให้คร่าว ๆ ซึ่งเป็นโปรแกรมคำนวณภาษีจัดทำขึ้นเพื่อเป็นแนวทางในการคำนวณภาษีเบื้องต้นเท่านั้น
แต่หากคุณกำลังมองหาแหล่งเงินทุน ต้องการเงินก้อนและมีรถยนต์ พร้อมเล่มทะเบียน สามารถสอบถามรายละเอียดสินเชื่อจำนำทะเบียนรถยนต์ บริการรถแลกเงิน ทิสโก้ ออโต้แคช โทร 02-123-4000 หรือแอดไลน์ @TISCOAutoCash จะมีเจ้าหน้าที่พร้อมให้คำแนะนำและข้อมูลเพิ่มเติมค่ะ

กู้เท่าที่จำเป็นและชำระคืนไหว
สินเชื่อทะเบียนรถยนต์ อัตราดอกเบี้ยที่แท้จริง 12% – 24% ต่อปี
สินเชื่อโฉนดแลกเงิน อัตราดอกเบี้ยที่แท้จริง ตลอดอายุสัญญาปัจจุบันอยู่ที่ 11.85% – 16.95% ต่อปี
*เงื่อนไขและการพิจารณาสินเชื่อเป็นไปตามที่ธนาคารกำหนด
กู้เท่าที่จำเป็นและชำระคืนไหว
สินเชื่อทะเบียนรถยนต์ อัตราดอกเบี้ยที่แท้จริง 12% – 24% ต่อปี
สินเชื่อโฉนดแลกเงิน อัตราดอกเบี้ยที่แท้จริง 11.85% – 16.95% ต่อปี
*เงื่อนไขและการพิจารณาสินเชื่อเป็นไปตามที่ธนาคารกำหนด
บทความล่าสุด
รวมค่าลดหย่อนภาษี 2569 ครบทุกกลุ่ม ทั้งส่วนตัว ประกัน กองทุน เงินบริจาค และดอกเบี้ยบ้าน ช่วยวางแผนภาษีและบริหารเงินได้อย่างมีประสิทธิภาพ
รู้จักทฤษฎี Latte Factor เปลี่ยนรายจ่ายเล็ก ๆ น้อย ๆ เป็นเงินออม
วิธีเช็กรถหลังน้ำท่วมอย่างละเอียด พร้อมแนะนำสิ่งที่ควรทำก่อนเคลมประกัน